흔한 실수
샘플은 공짜로 보내도, 인보이스에는 가격을 적습니다
무상 견본이라도 인보이스의 가액 칸은 비우지 않습니다. 세관이 확인하는 것, 프로포마 인보이스를 쓰는 자리, 견본이라 줄어드는 것과 그대로 남는 요건을 발송 전 순서로 정리했습니다.
실리콘 주방매트 견본 12장을 특송으로 보냈습니다. 대금을 받지 않는 발송이라, 인보이스 금액란에는 “Free of Charge”만 적었습니다.
며칠 뒤 말레이시아 바이어에게서 연락이 옵니다. 세관이 물품 가격이 적힌 서류를 다시 요구한다는 내용입니다. 무상 견본이 걸리는 자리는 대체로 여기입니다 — 대금을 주고받지 않는다는 사실과, 물품에 가치가 없다는 말은 서로 다른 이야기입니다.
세관이 확인하는 것은 대금이 아니라 물품입니다
수입 통관에서 세관이 보는 것은 이 물품이 무엇이고 얼마짜리인가입니다. 그 값을 실제로 누가 지불했는지는 그다음 문제입니다. 무상으로 보내기로 한 것은 당사자 사이의 약속이고, 신고에는 물품의 가치가 필요합니다.
그래서 무상 견본에도 인보이스가 따라갑니다. 금액란을 비워 두는 대신, 무상임을 밝히면서 세관 신고 목적의 가액을 함께 적는 방식이 널리 쓰입니다. 위 건이라면 장당 USD 6, 12장 합계 USD 72를 적고 무상임을 표시하는 식입니다.
다만 무상 거래에는 실제 지급한 가격이 없어 과세가격을 정하는 방법이 달라질 수 있습니다. 어떤 기준으로 가액을 잡을지, 어떤 표기를 요구하는지는 수입국과 관세사에 확인할 영역입니다.
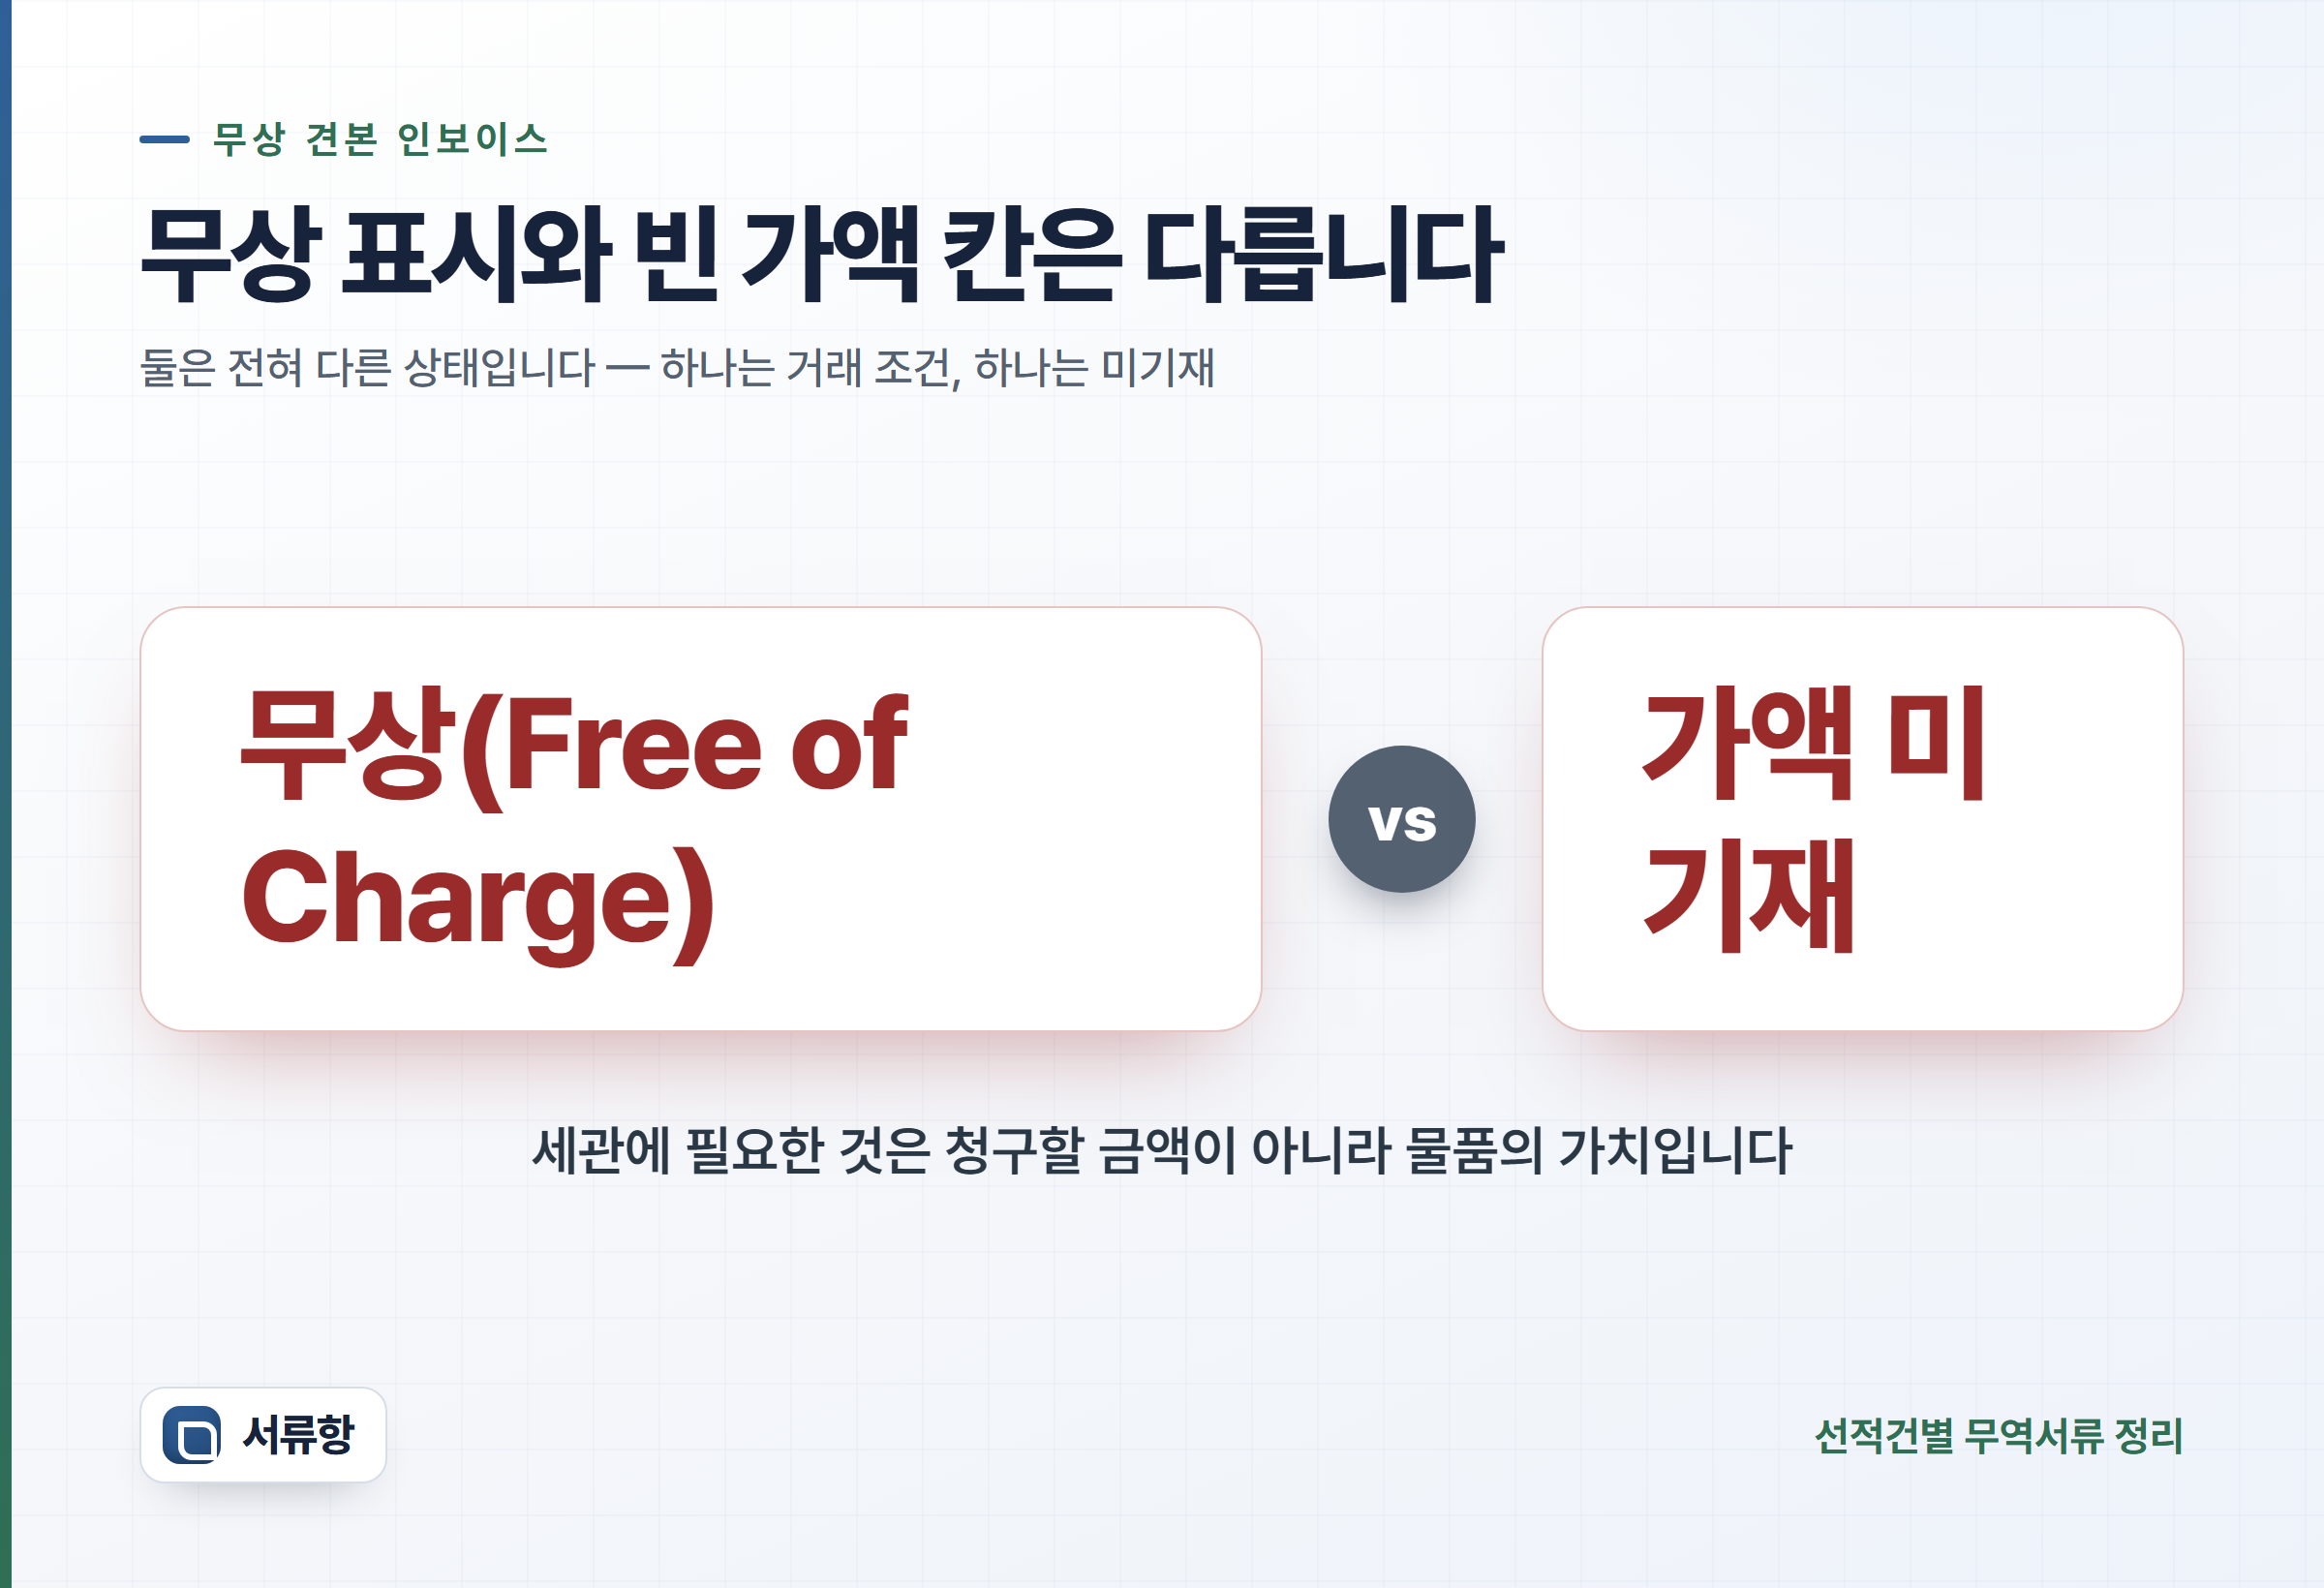
무상과 가액 미기재는 다른 상태입니다
무상은 대금을 청구하지 않는다는 뜻이고, 가액 칸을 비우는 것은 물품의 가치를 밝히지 않았다는 뜻입니다. 앞은 거래 조건이고, 뒤는 신고 자료가 빈 상태입니다.
프로포마 인보이스를 쓰는 자리, 쓰면 안 되는 자리
무상 견본에는 상업송장 대신 프로포마 인보이스를 붙이는 경우가 있습니다. 판매가 성립하지 않았으니 상업송장의 전제가 없기 때문입니다.
다만 “통관용 인보이스는 아무 서식이나 된다”로 읽으면 곤란합니다. 유상 선적에서 확정 송장 자리에 견적 단계의 프로포마 인보이스를 넣는 것은 여전히 보완 요청 사유입니다. 무역 서류에서 가장 흔한 실수에서 다룬 그대로입니다.
두 경우를 가르는 것은 서식이 아니라 거래의 성격입니다. 유상 선적에는 확정된 거래가 있고, 무상 견본에는 확정할 거래 자체가 없습니다. 요구 서식은 발송 방법과 수입국에 따라 다르니 특송이면 그 업체 서식부터 확인합니다. 칸을 채우는 방식은 상업송장 작성법과 크게 다르지 않습니다.
견본이라 줄어드는 것과, 그대로 남는 것
“견본품은 통관이 간단하다”는 말은 절반만 맞습니다.
- 세액 — 견본품·소액물품 면세 규정이 있습니다. 다만 대상과 한도가 정해져 있고 적용 여부는 세관 판단에 따르므로, 무상이면 당연히 면세라고 보기는 어렵습니다.
- 수입요건 — 유상인지 무상인지와는 대체로 무관합니다. 식품·화장품·전기용품처럼 요건이 붙는 품목은 견본이어도 대상일 수 있습니다. 요건은 품목분류에 따라 갈리므로 HS코드 조회·확인 방법과 함께 봅니다.
- 서류 — 줄지 않습니다. 인보이스·포장명세서·운송서류는 유상 선적과 같은 자리에서 필요하고, 수량·중량·포장 수는 두 문서가 같은 기준이어야 합니다.
- 수출 쪽 신고 — 무상 견본도 일정 금액을 넘으면 수출신고 대상이 되고, 신고에는 무상 구분이 들어갑니다. 대상 여부를 가르는 것은 금액 기준이니 포워더나 관세사에 미리 확인합니다.
관세와 부가세를 누가 낼지도 보내기 전에 정합니다
무상 견본에서 자주 빠지는 합의가 하나 더 있습니다. 수입국에서 발생하는 관세·부가세와 통관 수수료를 어느 쪽이 부담하는가입니다. 정하지 않고 보내면 도착지에서 수령인에게 청구되고, 바이어가 수취를 거절하면 반송 비용이 발송인에게 돌아옵니다.
특송으로 보내도 기재 책임은 발송인에게 남습니다
특송업체가 통관 절차를 함께 처리하는 경우가 많지만, 인보이스에 무엇을 적을지는 보내는 쪽이 정합니다. 업체가 채워 주는 항목과 발송인이 확정해야 하는 항목을 미리 나눠 두는 편이 안전합니다.
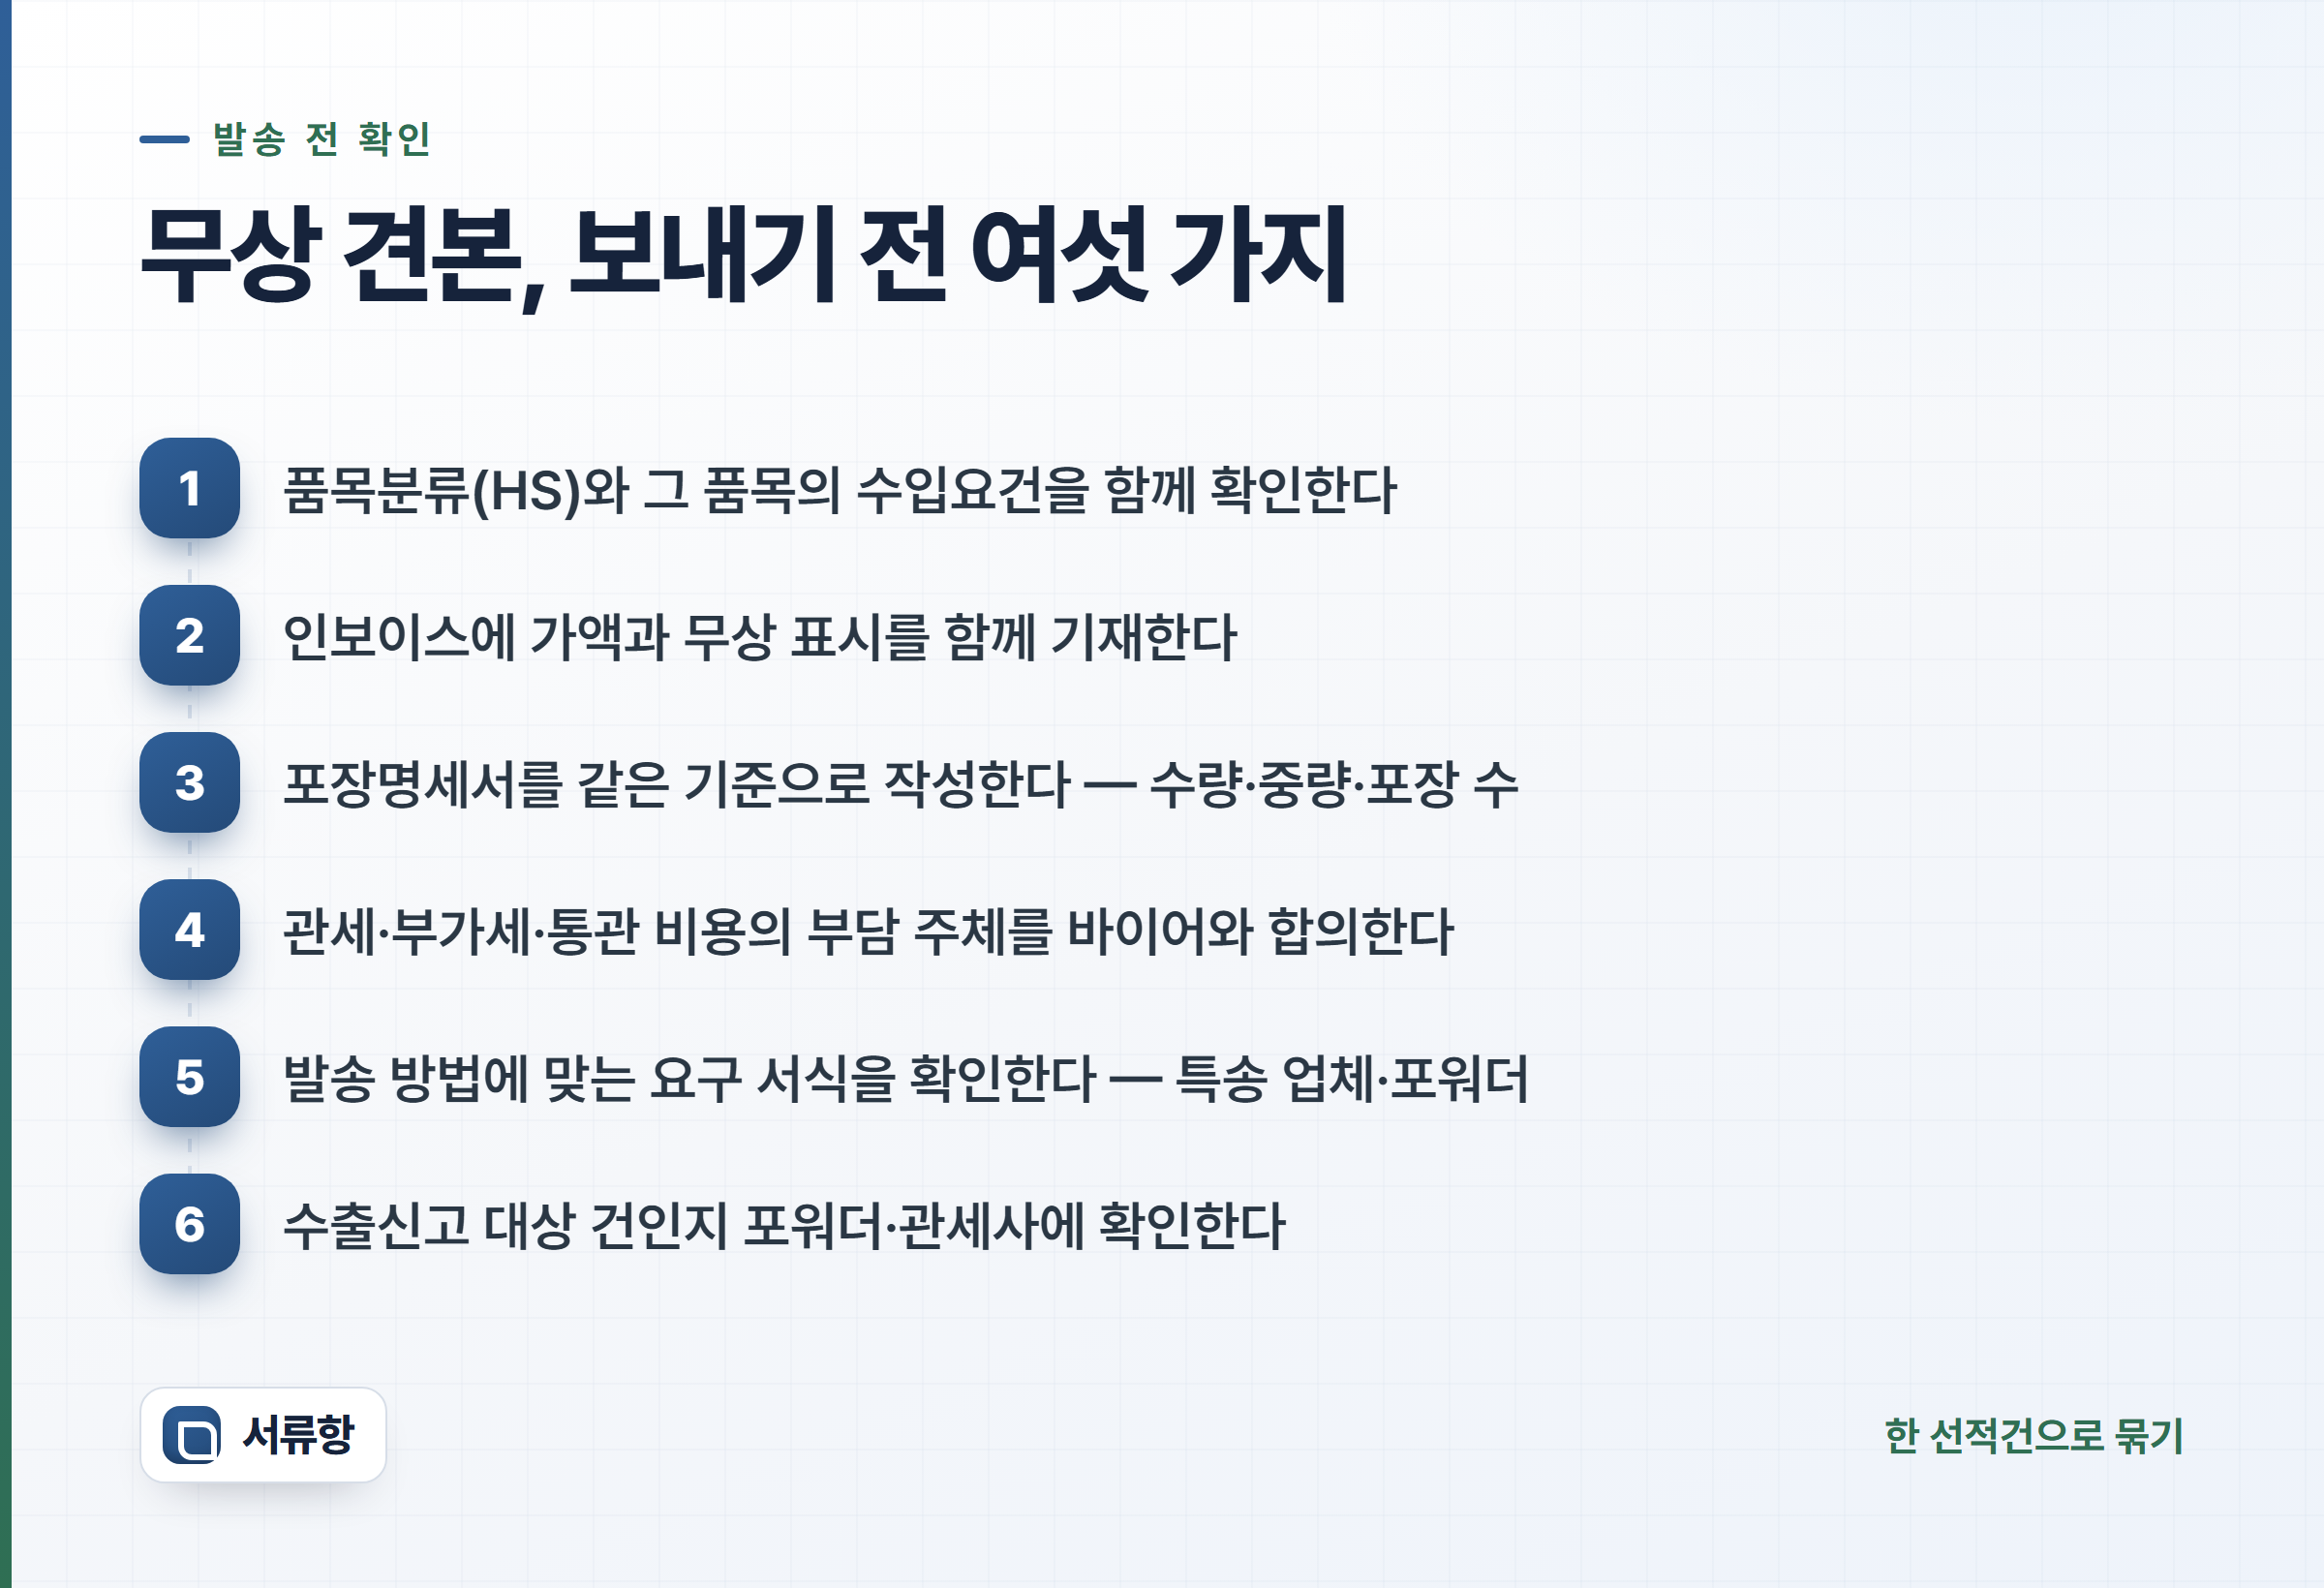
보내기 전, 이 순서로
- 1) 품목분류(HS)를 확인하고, 그 품목에 붙는 수입요건이 있는지 함께 봅니다.
- 2) 인보이스에 가액과 무상 표시를 함께 적습니다. 청구하지 않는 금액임을 문구로 밝힙니다.
- 3) 포장명세서를 함께 만들고, 수량·중량·포장 수를 인보이스와 같은 기준으로 적습니다.
- 4) 관세·부가세와 통관 비용의 부담 주체를 바이어와 먼저 정합니다.
- 5) 발송 방법에 맞는 요구 서식을 확인합니다. 특송이면 업체 서식, 일반 화물이면 포워더 안내를 따릅니다.
- 6) 수출신고 대상 건인지 포워더·관세사에 미리 확인합니다.
다시 돌아올 견본이라면 절차가 갈립니다
전시회 출품이나 상담용으로 가지고 나갔다가 다시 들여올 물품이라면 절차가 다릅니다. 이런 일시 수출입에는 ATA 까르네(일시수출입 통관증서)를 쓰는 방법이 있고, 국내에서는 대한상공회의소가 발급합니다. 대상 물품과 국가, 유효 기간이 정해져 있으니 해당하는 건인지 먼저 확인해야 합니다. 상대에게 넘겨주고 돌아오지 않는 견본은 여기에 해당하지 않습니다.
결국 한 칸의 문제입니다
무상 견본에서 어긋나는 자리는 대체로 하나입니다. 대금을 청구하지 않는다는 사실을 서류에까지 그대로 옮겨, 가액 칸을 비운 채 보내는 것. 적어야 하는 것은 청구할 금액이 아니라 물품의 가치입니다.
무상 건이라도 상업송장과 포장명세서는 같은 형식으로 만들어집니다. 서류항에서 선적건을 열어 견본 발송분까지 남겨 두면, 같은 바이어에게 다시 보낼 때 품명·품목분류·수량 기준을 처음부터 다시 맞추지 않아도 됩니다.
안내
이 글은 일반적인 실무 설명입니다. 견본품 면세 대상 여부, 과세가격 결정 방법, 수출신고 대상 여부, 품목별 수입요건은 사안마다 결론이 달라질 수 있으므로 관세사 또는 담당 기관에 확인하시기 바랍니다.
참고한 공식 자료
- 관세청 — 특송물품 수입통관 및 견본품 통관 안내 (customs.go.kr)
- 국가법령정보센터 — 관세법 및 관세법 시행규칙(소액물품 등의 면세) (law.go.kr)
- 대한상공회의소 — ATA 까르네(일시수출입 통관증서) 발급 안내 (atacarnet.korcham.net)